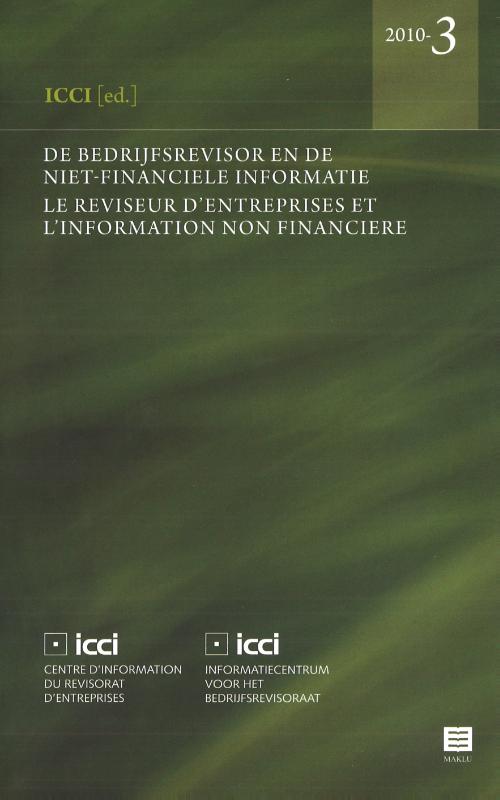
De bedrijfsrevisor en de niet-financiële informatie Le reviseur d'entreprises et l'information non financiere
M. Lindemans · I. Moens · A. Nuttens · B. Stevens · A. Trosch · H. van Impe · M. Kroes red. · M Willekens red. · M.J.P. Admiraal · D. Cleymans · P. Comhaire · M. Daelman · R. Degrave · H. Everaerts · N. Houyoux · P. Kindt
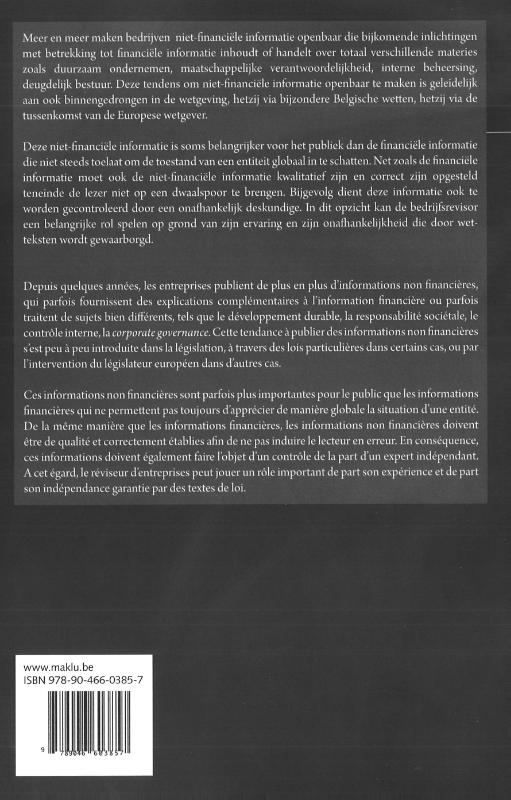
Meer en meer maken bedrijven niet-financiële informatie openbaar die bijkomende inlichtingen met betrekking tot financiële informatie inhoudt of handelt over totaal verschillende materies zoals duurzaam ondernemen, maatschappelijke verantwoordelijkheid, interne beheersing, deugdelijk bestuur. Deze tendens om niet-financiële informatie openbaar te maken is geleidelijk aan ook binnengedrongen in de wetgeving, hetzij via bijzondere Belgische wetten, hetzij via de tussenkomst van de Europese wetgever.
Deze niet-financiële informatie is soms belangrijker voor het publiek dan de financiële informatie die niet steeds toelaat om de toestand van een entiteit globaal in te schatten. Net zoals de financiële informatie moet ook de niet-financiële informatie kwalitatief zijn en correct zijn opgesteld teneinde de lezer niet op een dwaalspoor te brengen. Bijgevolg dient deze informatie ook te worden gecontroleerd door een onafhankelijk deskundige. In dit opzicht kan de bedrijfsrevisor een belangrijke rol spelen op grond van zijn ervaring en zijn onafhankelijkheid die door wetteksten wordt gewaarborgd.
Depuis quelques années, les entreprises publient de plus en plus d'informations non financières, qui parfois fournissent des explications complémentaires à l'information financière ou parfois traitent de sujets bien différents, tels que le développement durable, la responsabilité sociétale, le contrôle interne, la corporate governance. Cette tendance à publier des informations non financières s'est peu à peu introduite dans la législation, à travers des lois particulières dans certains cas, ou par l'intervention du législateur européen dans d'autres cas.
Ces informations non financières sont parfois plus importantes pour le public que les informations financières qui ne permettent pas toujours d'apprécier de manière globale la situation d'une entité. De la même manière que les informations financières, les informations non financières doivent être de qualité et correctement établies afin de ne pas induire le lecteur en erreur. En conséquence, ces informations doivent également faire l'objet d'un contrôle de la part d'un expert indépendant. A cet égard, le réviseur d'entreprises peut jouer un rôle important de part son expérience et de part son indépendance garantie par des textes de loi.
In het kort
ISBN-13
9789046603857
Uitgever
Verschenen
1 oktober 2010
Bibliografisch
ISBN-139789046603857
SerieICCI - Informatiecentrum voor het bedrijfsrevisoraat — deel 2010-3
Editie1
TaalMeertalig mul
Pagina’s300
GeïllustreerdNee
Uitgave
UitgeverMaklu Uitgevers N.V.
CB-relatie-id8397719
Verschenen1 oktober 2010
StatusInactief 08
BeschikbaarheidContact leverancier 99
Adviesprijs (incl. btw)€ 62,00
Vorm & inhoud
ProductvormHardback BB
SamenstellingLos product
Classificatie
NUR (hoofd)Accountancy en administratie 786
NUR (alle)786 Accountancy en administratie
Medewerkers
Auteur A01L. Acke
Auteur A01M. Lindemans
Auteur A01I. Moens
Auteur A01A. Nuttens
Auteur A01B. Stevens
Auteur A01A. Trosch
Auteur A01H. van Impe
Redacteur B01M. Kroes
Redacteur B01M Willekens
Auteur A01M.J.P. Admiraal
Auteur A01D. Cleymans
Auteur A01P. Comhaire
Auteur A01M. Daelman
Auteur A01R. Degrave
Auteur A01H. Everaerts
Auteur A01N. Houyoux
Auteur A01P. Kindt
Herkomst
MeldingBevestigd bij publicatie 03
Bijgewerkt6 augustus 2026
Lijkt op dit boek
Richtlijnen voor de jaarverslaggeving voor micro- en kleine rechtspersonen 2027
Richtlijnen voor de jaarverslaggeving, middelgrote en grote rechtspersonen 2027
Richtlijnen voor de jaarverslaggeving, middelgrote en grote rechtspersonen 2027
Richtlijnen voor de jaarverslaggeving voor micro- en kleine rechtspersonen 2027
Richtlijnen voor de jaarverslaggeving, middelgrote en grote rechtspersonen 2027
Dubbel boekhouden
Duurzaamheid en verslaggeving
Vennootschapsboekhouden
Consolidatie
Theorie-/Opgavenboek
CB-relatie 8397719 · Bijgewerkt 6 augustus 2026