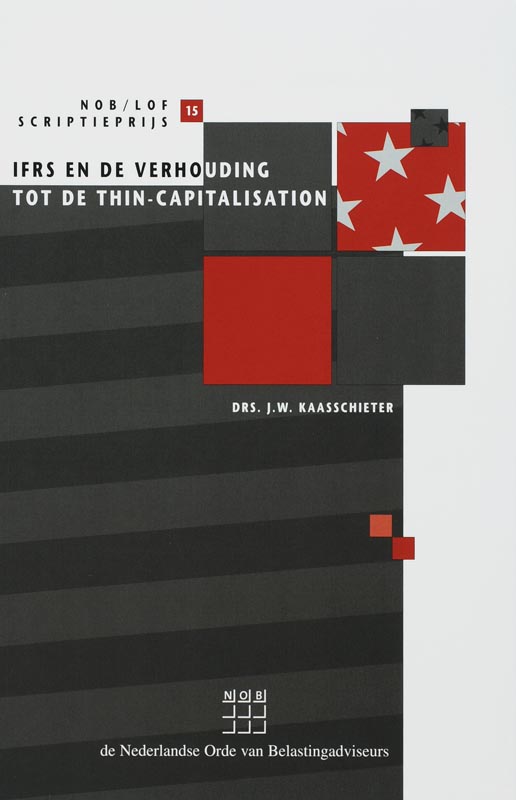
IFRS en de verhouding tot de thin-capitalisation
Met ingang van het boekjaar 2005 verplicht de EU beursgenoteerde ondernemingen hun geconsolideerde jaarrekening op te stellen en in te richten in overeenstemming met de International Financial Reporting Standards (IFRS). De Nederlandse wetgever heeft besloten dat ook andere ondernemingen hun geconsolideerde jaarrekening mogen opstellen op basis van IFRS. Daarnaast is toepassing van IFRS, onder voorwaarden, ook mogelijk gemaakt voor de vennootschappelijke jaarrekening. Kortom, IFRS heeft een prominente plaats ingenomen in het Nederlandse jaarrekeningenrecht.
Deze uitgave behandelt de gevolgen van de invoering van IFRS in het Nederlandse jaar-rekeningenrecht voor het groepsbegrip in de zin van art. 2:24b BW en de thin-capitalisa-tionregeling zoals opgenomen in de Wet op de vennootschapsbelasting 1969.
Jan Willem Kaasschieter (1979) studeerde fiscale economie en bedrijfseconomie aan de Faculteit der Economische Wetenschappen van de Erasmus Universiteit Rotterdam. Thans is hij werkzaam als belastingadviseur bij Deloitte Belastingadviseurs B.V. te Rot-terdam, alwaar hij ook de laatste twee jaar van zijn studie op parttimebasis werkzaam was.
In het kort
ISBN-13
9789013037388
Uitgever
Verschenen
3 november 2006
Serie
Bibliografisch
ISBN-139789013037388
SerieNOB/LOF serie — deel 15
Editie1
TaalNederlands dut
Pagina’s179
GeïllustreerdNee
Uitgave
UitgeverWolters Kluwer Nederland B.V.
CB-relatie-id7100484
Verschenen3 november 2006
StatusInactief 08
BeschikbaarheidContact leverancier 99
Adviesprijs (incl. btw)€ 27,80
Vorm & inhoud
ProductvormPaperback BC
SamenstellingLos product
Classificatie
NUR (hoofd)Fiscaal recht 826
NUR (alle)826 Fiscaal recht
Medewerkers
Auteur A01J.W Kaasschieter
Herkomst
Werk-id (NSTC)500674598
MeldingBevestigd bij publicatie 03
Bijgewerkt6 augustus 2026
Lijkt op dit boek
NSTC 500674598 · CB-relatie 7100484 · Bijgewerkt 6 augustus 2026